La última rueda completa de septiembre estuvo atravesada por nuevos datos sobre el mercado laboral estadounidense, un deterioro significativo de la confianza de los consumidores y una discusión cada vez más intensa sobre cuál será el próximo movimiento de la Reserva Federal.
Para los activos argentinos, la jornada presentó una señal de alivio en la renta fija, aunque todavía dentro de un escenario de elevada volatilidad y con comportamientos muy diferentes entre las acciones del panel líder.
Estados Unidos: las vacantes laborales bajaron a 7,08 millones
Uno de los principales datos de la jornada fue el informe JOLTS de agosto, que mostró una reducción de las vacantes laborales en Estados Unidos hasta 7,079 millones, desde 7,335 millones revisados en julio. El resultado quedó por debajo de los 7,225 millones que esperaba el consenso de economistas.
Las contrataciones aumentaron marginalmente hasta 5,192 millones, mientras que los despidos y desvinculaciones bajaron a 1,641 millones, el menor nivel en 17 meses.
Otro indicador seguido de cerca por la Reserva Federal es la relación entre vacantes y personas desempleadas: descendió desde 1,06 en julio hasta 1,01 en agosto, lejos del nivel cercano a dos vacantes por cada desempleado registrado durante 2022.
El dato describe un mercado laboral que continúa mostrando resistencia, pero con menor dinamismo y una demanda de trabajadores que comienza a moderarse.
La confianza del consumidor se desplomó a mínimos desde 2014
El segundo dato fuerte del día llegó desde The Conference Board. Su índice de confianza del consumidor estadounidense cayó 6,7 puntos en septiembre, hasta 81,9, frente a los 88,6 de agosto.
La cifra resultó considerablemente inferior a los 89,2 puntos esperados por el mercado y representó el nivel más bajo desde abril de 2014.
También aparecieron señales de deterioro en la percepción del mercado laboral. El porcentaje de consumidores que considera que existe abundancia de puestos de trabajo cayó de 24,5% a 23,6%, mientras que quienes consideran que conseguir empleo resulta difícil aumentaron de 20,3% a 21,9%.
El resultado cobra relevancia porque el consumo representa uno de los principales motores de la economía estadounidense y agrega incertidumbre sobre la evolución de la actividad durante el último trimestre del año.
La Fed volvió a dividir las expectativas del mercado
Las expectativas sobre la reunión de la Reserva Federal del 28 de octubre cambiaron significativamente durante la jornada.
A primeras horas de la tarde, el mercado llegó a asignar alrededor de 70% de probabilidad a otra suba de 25 puntos básicos. Sin embargo, esa expectativa se moderó después de las declaraciones del presidente de la Reserva Federal de Nueva York, John Williams, quien sostuvo que el banco central dispone de tiempo para evaluar los datos antes de decidir cuándo volver a subir las tasas.
Tras esas declaraciones, la probabilidad implícita de un incremento de al menos 25 puntos básicos cayó hasta aproximadamente 51,5%.
La tasa de referencia se encuentra actualmente en el rango de 3,75%-4,00%, luego de que la Fed aplicara recientemente un incremento de 25 puntos básicos.
El mercado permanece así dividido entre una nueva suba hacia 4,00%-4,25% y una pausa, escenario que dependerá en gran medida de los próximos datos de inflación y empleo.
Los bonos del Tesoro volvieron a presionar a Wall Street
La renta fija estadounidense continuó siendo uno de los principales condicionantes de las acciones.
El rendimiento del Treasury a diez años llegó a 5,293%, su nivel más alto desde 2007, mientras que la tasa del bono estadounidense a 30 años alcanzó 5,6206%, máximo desde junio de 2002.
Con este escenario, Wall Street terminó moderadamente en terreno negativo: el Dow Jones perdió 0,26% hasta 51.349,92 puntos, el S&P 500 retrocedió 0,17% hasta 7.670,84 y el Nasdaq Composite bajó 0,08% hasta 26.797,54 puntos.
Las tasas elevadas incrementan el costo de financiamiento de las compañías y, al mismo tiempo, vuelven relativamente más atractivos a los bonos frente a las acciones, un factor particularmente sensible para empresas con valuaciones exigentes.
Carnival sorprendió al mercado
En el plano corporativo, Carnival Corporation ($CCL) se convirtió en uno de los papeles destacados después de presentar sus resultados trimestrales.
La compañía de cruceros consiguió superar las expectativas del mercado y destacó la fortaleza de la demanda y de las reservas futuras, factores que impulsaron una fuerte reacción de sus acciones.
El resultado adquiere especial relevancia en un contexto en el que los inversores están siguiendo con atención cualquier señal de debilitamiento del consumo estadounidense. La fortaleza mostrada por Carnival ofrece, al menos dentro del segmento de viajes y ocio, una señal diferente a la que dejó el desplome del índice general de confianza.
Commodities: oro firme y fuerte retroceso del petróleo
Los commodities presentaron un comportamiento mixto.
El oro avanzó alrededor de 0,9% durante parte de la jornada, recuperando terreno después de las últimas correcciones, mientras la incertidumbre económica y financiera volvió a generar demanda por activos defensivos.
El petróleo tomó la dirección contraria. El Brent llegó a caer alrededor de 2%, movimiento que ayudó a aliviar parcialmente la presión que los precios energéticos venían ejerciendo sobre las expectativas inflacionarias y las tasas estadounidenses.
La baja del crudo también contribuyó a que los rendimientos de los bonos del Tesoro cedieran desde los máximos alcanzados durante la rueda.
Argentina: los bonos cortaron una extensa racha negativa
En el mercado argentino apareció una señal de alivio después de varias jornadas complicadas.
Los bonos soberanos en dólares lograron recuperar terreno, con avances cercanos al 0,7%, interrumpiendo una secuencia de once ruedas consecutivas de pérdidas.
La recuperación permitió que el riesgo país retrocediera 22 puntos hasta aproximadamente 604 puntos básicos, después de haber alcanzado la zona de 628 unidades en la rueda anterior.
La reacción representa un alivio para la renta fija, aunque el indicador continúa por encima de los 600 puntos, una zona que refleja que la percepción de riesgo sobre los activos argentinos permanece elevada.
El Merval mostró una marcada selectividad
La renta variable argentina presentó fuertes diferencias entre empresas, sin una dirección uniforme entre los componentes del panel líder.
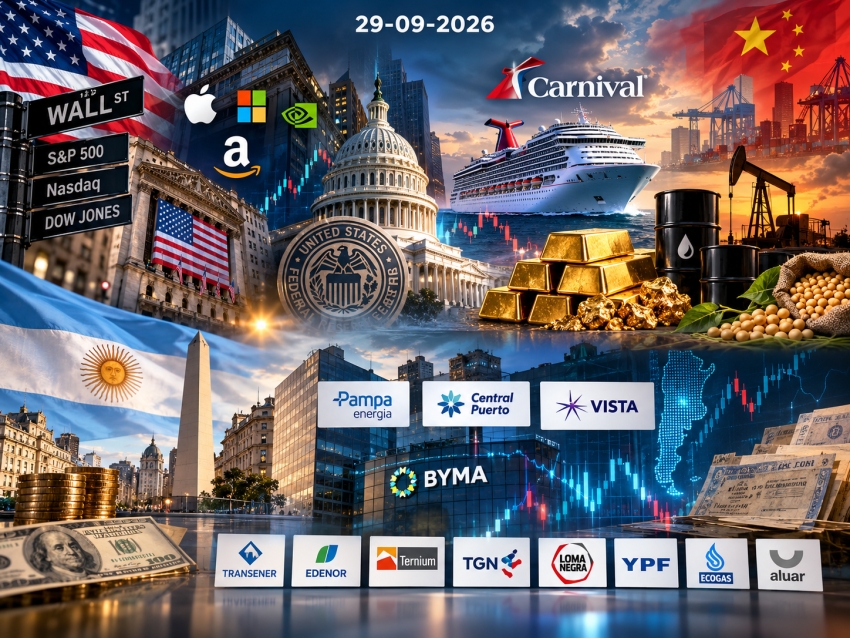
Entre las principales subas de la jornada se destacaron BYMA (+3,89%), Transener (+3,09%), Edenor (+2,37%) y Ternium Argentina (+1,95%).
En sentido contrario, Transportadora de Gas del Norte cayó 4,00%, seguida por Central Puerto (-2,43%), Loma Negra (-2,16%), YPF (-2,04%), Ecogas (-1,29%) y Aluar (-1,16%).
La dinámica mostró que la recuperación registrada en los bonos soberanos no se trasladó de manera uniforme al mercado accionario, con avances concentrados en determinados papeles mientras otros sectores permanecieron bajo presión.
BofA ve a Argentina como uno de los mercados más baratos de la región
En medio de la volatilidad apareció otro dato relevante para los inversores argentinos.
Un análisis de Bank of America (BofA) señaló que el mercado local cotiza alrededor de 7,4 veces las ganancias esperadas, lo que representa un descuento de aproximadamente 29% respecto de su promedio histórico.
El análisis destaca que las valuaciones argentinas permanecen deprimidas frente a otros mercados regionales al mismo tiempo que comenzaron a mejorar las expectativas sobre los beneficios empresariales.
Dentro de ese universo, tres energéticas argentinas superaron el filtro utilizado por BofA, que combina múltiplos bajos con niveles acotados de endeudamiento: Pampa Energía ($PAMP), Central Puerto ($CEPU) y Vista Energy ($VIST).
La selección no implica necesariamente un desempeño positivo inmediato. De hecho, Central Puerto retrocedió 2,43% durante la jornada, mostrando la diferencia que puede existir entre una tesis fundamental de mediano plazo y el comportamiento diario de una acción.
Dólar: el blue cortó siete ruedas consecutivas de subas
El frente cambiario también aportó una señal de distensión.
El dólar blue retrocedió hasta $1.555, interrumpiendo siete jornadas consecutivas de aumentos, mientras el dólar MEP se ubicó alrededor de $1.549 y el contado con liquidación operó en la zona de $1.617.
Con esos valores, la brecha entre el MEP y el dólar oficial quedó en torno al 1,7%, mientras que la diferencia del CCL se ubicó cerca del 6,1%.
La compresión de las brechas constituye uno de los elementos que el mercado seguirá de cerca durante octubre, especialmente por su relación con la acumulación de reservas y las expectativas sobre la política cambiaria.
China: el mercado espera el PMI manufacturero
La jornada todavía tiene un dato importante pendiente: el PMI manufacturero de China correspondiente a septiembre, que se conocerá cuando en Argentina ya sea la noche del 29 de septiembre.
Por lo tanto, al cierre de este informe todavía no corresponde incorporar un resultado como dato confirmado.
El consenso de economistas espera que el PMI manufacturero oficial mejore desde 49,8 puntos en agosto hasta 50,1 en septiembre. De confirmarse, la industria china regresaría marginalmente a terreno expansivo después de dos meses consecutivos de contracción.
Para el PMI privado RatingDog, elaborado por S&P Global, el consenso espera una mejora desde 51,5 hasta aproximadamente 51,6 puntos.
La economía china continúa mostrando señales contrapuestas. Este martes, el CSI 300 avanzó 0,1% y el Shanghai Composite ganó 0,2% después de que el Gobierno prometiera reforzar las medidas de apoyo contracíclico, mientras el Hang Seng de Hong Kong retrocedió 0,5%.
El PMI será particularmente relevante para commodities, empresas mineras y mercados emergentes, debido al peso de China sobre la demanda mundial de materias primas.
Qué mirar después de la rueda del 29 de septiembre
El escenario internacional llega al cierre de septiembre con una combinación compleja: menor dinamismo laboral, fuerte deterioro de la confianza de los consumidores, tasas largas en máximos de décadas y una Reserva Federal que todavía mantiene abierta la posibilidad de continuar endureciendo su política monetaria.
Para Argentina, el rebote de los bonos y la caída del riesgo país hasta la zona de 604 puntos aportaron una pausa después de varias jornadas negativas, aunque la elevada dispersión dentro del Merval demuestra que los inversores continúan seleccionando activos con cautela.
La atención ahora se trasladará al PMI manufacturero de China y posteriormente a los nuevos indicadores estadounidenses. Los próximos datos de inflación PCE y empleo serán determinantes para establecer si la Fed vuelve a incrementar las tasas en octubre o decide esperar.
Así, septiembre termina con un mercado en el que las valuaciones argentinas vuelven a despertar interés internacional, pero donde las tasas estadounidenses, la política monetaria de la Fed, el comportamiento del dólar y la evolución del riesgo país continuarán condicionando el apetito por activos de riesgo durante el comienzo de octubre.