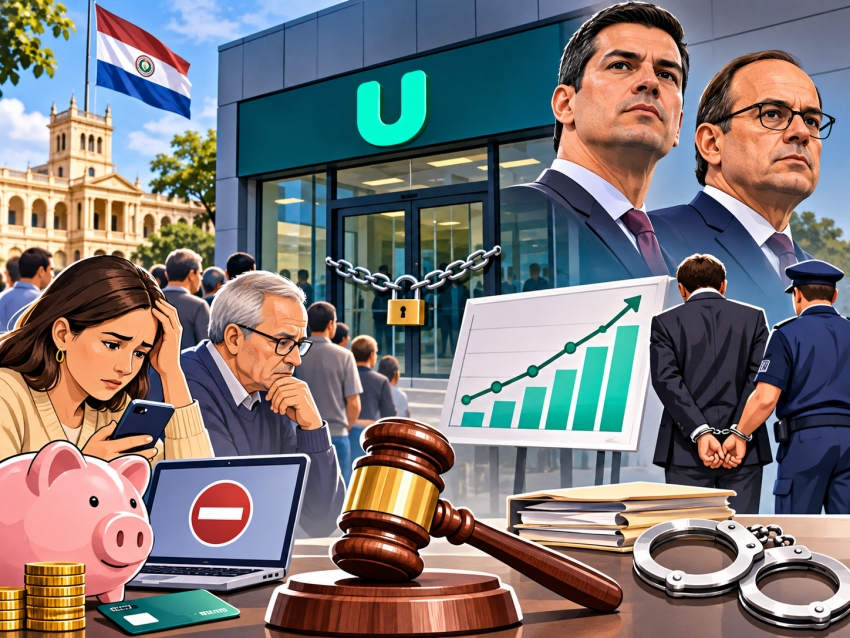
El sistema financiero paraguayo atraviesa una situación de fuerte tensión tras la intervención de Ueno Bank, una de las entidades bancarias digitales de mayor alcance del país. Según un informe especial de Clave Bursátil, la decisión fue adoptada el 3 de noviembre por el Banco Central del Paraguay (BCP), luego de detectar que el capital de la institución se encontraba por debajo del 50% del mínimo requerido para operar.
De acuerdo con el documento, elaborado por Martín Genero, la medida alcanza a una entidad que reúne aproximadamente 2,9 millones de clientes y cuya expansión durante los últimos años la había convertido en uno de los protagonistas del sistema bancario paraguayo.
La intervención habría provocado la interrupción de servicios bancarios, dificultades para utilizar tarjetas y aplicaciones digitales, y una creciente preocupación por el destino de los depósitos.
El caso adquirió además una dimensión política por los vínculos que mantuvieron el presidente paraguayo, Santiago Peña, y el titular del Banco Central, Carlos Carvallo, con el grupo empresarial propietario de la entidad.
Una crisis de solvencia detrás del crecimiento acelerado
Según el informe, la decisión del Banco Central estuvo fundamentada en el deterioro de los indicadores patrimoniales de Ueno Bank, cuya solvencia había descendido a niveles considerados incompatibles con las exigencias regulatorias.
Uno de los primeros elementos detectados por el organismo supervisor habría sido la existencia de créditos otorgados a empresas vinculadas al mismo grupo económico propietario del banco.
La situación puso bajo análisis tanto la calidad de los activos de la entidad como los mecanismos de control utilizados durante su etapa de expansión.
Ueno había experimentado un crecimiento acelerado de sus operaciones y depósitos, impulsado por su modelo de banca digital y por una estrategia de incorporación masiva de usuarios. Sin embargo, el incremento del volumen de negocios no habría estado acompañado por niveles suficientes de capital para respaldar los riesgos asumidos.
De 2,4 a 17,1 billones de guaraníes en poco más de dos años
Uno de los aspectos más destacados del informe de Clave Bursátil es la velocidad con la que Ueno Bank incrementó sus depósitos.
En diciembre de 2023, la entidad registraba aproximadamente 2,38 billones de guaraníes. Para marzo de 2026, ese volumen había ascendido a 17,05 billones de guaraníes.
Esto representa un crecimiento superior al 600% durante el período analizado, aunque parte de la expansión responde a una operación de fusión concretada durante 2024.
La evolución muestra que el banco logró captar una cantidad considerable de recursos del público, pero también evidencia la magnitud de su transformación en un período relativamente breve.
El informe señala que la relación entre depósitos y cartera de préstamos pasó de aproximadamente 161% a 131%, reflejando que el crédito creció a un ritmo superior al de la captación de fondos. Aun así, el indicador permanecía por encima del promedio del sistema financiero paraguayo, situado alrededor del 99%.
La distinción es relevante: la intervención no habría respondido directamente a una falta de depósitos, sino a la insuficiencia del capital necesario para sostener las operaciones y los riesgos asumidos por la entidad.
En paralelo, la calificadora Fitch había reducido la perspectiva de los bonos de Ueno debido al rápido crecimiento de su balance. El informe también menciona una caída en la cotización de sus títulos con vencimiento en 2031, desde valores cercanos a 99 hasta aproximadamente 86-87 centavos por dólar.
El impacto sobre los ahorristas y los jubilados
La crisis adquiere especial relevancia por la cantidad de usuarios que dependen de los servicios de Ueno Bank.
Según los datos recopilados por Clave Bursátil, aproximadamente 2,9 millones de clientes habrían quedado afectados por la interrupción de las operaciones de la entidad.
Entre ellos se encuentran unos 32.000 jubilados que percibían sus pensiones a través del banco.
Además, el Instituto de Previsión Social (IPS) de Paraguay mantenía inversiones por aproximadamente US$355 millones en la institución, una exposición que incrementa la importancia económica y social del caso.
La paralización de los servicios digitales y de las tarjetas habría generado incertidumbre sobre el acceso inmediato a los fondos, especialmente entre quienes utilizaban la entidad como principal canal de cobro y pago.
Qué ocurrirá con los depósitos y cuánto dinero está garantizado
El sistema financiero paraguayo cuenta con un Fondo de Garantía de Depósitos destinado a proteger a los ahorristas cuando una entidad bancaria enfrenta una situación de insolvencia.
De acuerdo con el informe, la cobertura alcanza hasta 75 salarios mínimos por depositante, equivalentes a aproximadamente 228,3 millones de guaraníes, unos US$38.300 al tipo de cambio utilizado en el documento.
Esto significa que los clientes cuyos depósitos se encuentren dentro de ese límite podrán acceder a la cobertura prevista por el sistema de garantía, conforme a los procedimientos aplicables.
Para quienes mantengan fondos superiores al monto asegurado, la recuperación del excedente dependerá de los activos disponibles y de los resultados del proceso de liquidación.
Según el documento, el Banco Central anunció inicialmente un pago de hasta 10 millones de guaraníes por ahorrista, equivalentes a aproximadamente US$1.675, y comprometió esfuerzos para ampliar la protección de los depositantes.
Los vínculos políticos que profundizan la controversia
La situación de Ueno Bank también abrió un debate sobre la relación entre el poder político, las entidades financieras y los organismos responsables de supervisarlas.
El presidente de Paraguay, Santiago Peña, fue accionista de Ueno Holding hasta 2025, mientras que el titular del Banco Central mencionado en el informe, Carlos Carvallo, había presidido Ueno hasta agosto de 2023.
Carvallo asumió la conducción del organismo regulador el 7 de septiembre de ese mismo año, circunstancia que, según el documento, genera cuestionamientos sobre los mecanismos de independencia y control institucional.
El informe sostiene que, tras conocerse la intervención, el presidente Peña solicitó públicamente la renuncia del titular del Banco Central, argumentando que la decisión respondía a hechos de conocimiento público.
El mandatario también habría acordado con el Congreso avanzar en una legislación que permita acelerar los pagos a los ahorristas afectados.
En paralelo, sectores de la oposición comenzaron a evaluar iniciativas políticas vinculadas con las responsabilidades institucionales por la crisis. Según el informe, un senador opositor señaló que se trabajaba en una propuesta para intentar la destitución del presidente.
El documento aclara que no existe confirmación de imputaciones judiciales contra Santiago Peña o Carlos Carvallo por estos hechos.
Investigación judicial y responsabilidades empresariales
De acuerdo con la información recopilada en el reporte, la crisis bancaria también derivó en actuaciones judiciales contra integrantes de la conducción de Ueno Bank.
El documento señala que la Justicia paraguaya ordenó la detención de directivos de la entidad, entre ellos Miguel Vázquez, presidente del banco, quien se habría entregado a las autoridades.
Las investigaciones deberán determinar las responsabilidades individuales y establecer si existieron irregularidades en la administración de los recursos, el otorgamiento de créditos a empresas relacionadas o el cumplimiento de las obligaciones regulatorias.
La evolución del proceso será determinante para conocer el alcance real de las pérdidas y las posibilidades de recuperación de los fondos de los depositantes.
Una advertencia sobre los riesgos de la expansión financiera
El caso expuesto en el informe de Clave Bursátil pone en evidencia uno de los principales desafíos de los sistemas financieros modernos: acompañar la innovación y el crecimiento de las entidades digitales con mecanismos de supervisión capaces de detectar oportunamente los riesgos patrimoniales.
Un incremento acelerado de clientes y depósitos no constituye, por sí solo, una garantía de solidez financiera. Por el contrario, cuando el crecimiento del crédito supera la capacidad de capitalización de una institución, pueden generarse desequilibrios que comprometan su continuidad operativa.
Para Paraguay, una crisis de esta naturaleza representa un desafío que trasciende la situación particular de una entidad. Su resolución pone a prueba la capacidad de respuesta del sistema de garantía de depósitos, la actuación del organismo regulador y la confianza pública en las instituciones financieras.
La prioridad será garantizar el acceso de los ahorristas a sus fondos y establecer las responsabilidades que pudieran corresponder ante los problemas de solvencia señalados.